
A Peery la impactó por detrás un camión mientras esperaba el semáforo en rojo. El golpe fue tan leve que las fotos del daño casi no cuentan ninguna historia — un impacto de baja velocidad, sin destrozos dramáticos, exactamente el tipo de choque que una aseguradora mira y decide, antes de que un solo médico haya opinado, que no pudo haber causado gran cosa. Esa fue la apuesta que hizo su propia aseguradora durante seis años, a través de once declaraciones bajo juramento, equipos de expertos médicos enfrentados, y una pelea que no terminó ni siquiera cuando el árbitro ya había decidido. Perdieron esa apuesta por $659,000 — y algo más.
Cuento este caso identificándolo como se tituló el propio expediente — Peery contra Encompass — en lugar de usar su nombre completo. Es un término medio que uso cuando una clienta está de acuerdo en que su caso se cuente con detalle, pero prefiere mantener su nombre completo fuera de la historia.
El choque que parecía no ser nada
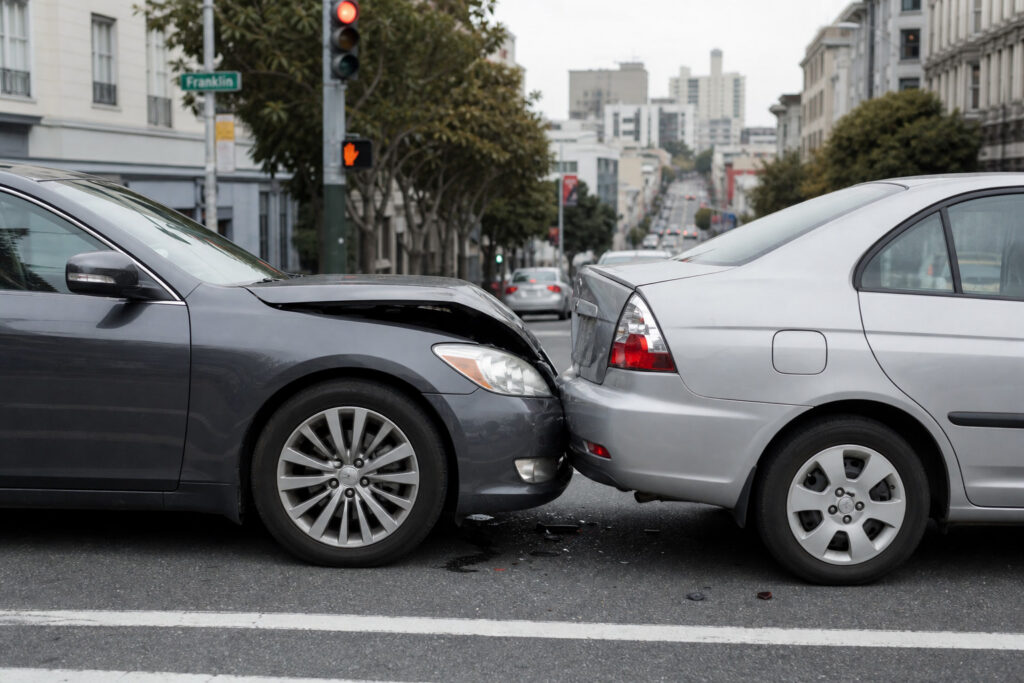
Peery manejaba a su hijo de regreso de la escuela un martes por la tarde, detenida en el carril izquierdo con el semáforo en rojo, cuando una camioneta pickup la impactó por detrás a una velocidad de entre 11 y 14 millas por hora. Su cabeza salió disparada hacia atrás contra el reposacabezas con la fuerza suficiente para dañarlo. Después les describiría el momento a sus médicos como “ver estrellas”; su hijo, sentado a su lado, dijo que se sintió como si lo hubiera golpeado un jugador de fútbol americano.
Esa fotografía del daño es prácticamente todo el caso de daños materiales con el que contaba Encompass. Ambas partes contrataron expertos en reconstrucción de accidentes, y ambos llegaron a la misma cifra: un delta-V — el cambio de velocidad que el cuerpo de Peery realmente experimentó en el impacto, algo distinto de la velocidad de aproximación del vehículo que la golpeó — de 6 a 7 millas por hora. Su auto era el vehículo más pesado; la camioneta que la impactó era más ligera. Esa combinación es exactamente la razón por la que la foto parece no mostrar nada y la cifra suena a nada, mientras que la persona dentro del auto experimentó algo muy real.
Las aseguradoras se sienten cómodas pagando por lesiones que vienen acompañadas de fotos dramáticas. Se sienten mucho menos cómodas cuando el choque parece insignificante y la lesión es cerebral — invisible en una fotografía, invisible en la mayoría de los casos incluso en un estudio de imagen, y solo demostrable a través de testimonio médico y el peso acumulado de una vida que cambió el día del choque.
Un negocio construido desde cero, interrumpido en una tarde
Antes del choque, Peery dirigía un negocio de bienes raíces que había construido ella misma desde finales de su adolescencia hasta convertirlo en algo que generaba aproximadamente un millón de dólares al año — administrado en gran parte sola, de forma remota, manejando a la vez una pila de diez o quince hojas de cálculo. Describía el trabajo como fácil. Le encantaba mantenerse ocupada.
En cuestión de horas después del choque, no podía recordar su propio número de teléfono. Durante tres días no pudo retener comida. El vértigo y las náuseas no se resolvieron en unos días — duraron meses, lo suficientemente graves como para que no tolerara simplemente mirar alrededor de una habitación. Desarrolló dolores de cabeza localizados en un solo lado del cráneo, agudos y específicos de una manera que sus médicos más tarde relacionarían directamente con la afectación de un nervio por el impacto. Perdió, en el espacio de una tarde, la capacidad de dirigir el negocio que había pasado dos décadas construyendo de la manera en que siempre lo había manejado. Tuvo que apoyarse en su familia para cosas que nunca antes había necesitado ayuda — desde llevar a sus hijos a donde necesitaban ir, hasta mantener a flote las partes de su negocio que todavía podía manejar.
Cuando su propia aseguradora la llama mentirosa
El conductor responsable no tenía suficiente seguro para siquiera acercarse a cubrir lo que esto le costó a Peery. Para exactamente ese escenario existe la cobertura de motorista con seguro insuficiente (UIM) — seguro que usted le paga a su propia aseguradora para protegerse cuando la persona que lo choca no lleva suficiente cobertura. Peery resolvió con el conductor responsable por lo poco que había disponible, y después acudió a su propia aseguradora, Encompass, para cubrir la diferencia que su propia póliza se suponía que debía cubrir. Como ocurre con la mayoría de las disputas UIM bajo una póliza de Encompass, este caso nunca fue a mediación — la cláusula de arbitraje de la póliza lo envió directamente a un árbitro neutral en el momento en que ambas partes no lograron ponerse de acuerdo sobre el valor del reclamo.
La respuesta de Encompass fue contratar a un neuropsicólogo, Charles Filanosky, cuyo propio testimonio bajo juramento reveló que el 95 por ciento de su trabajo se hace para la defensa de aseguradoras. Le aplicó a Peery dos pruebas estandarizadas diseñadas específicamente para detectar a personas que fingen problemas cognitivos — exactamente el tipo de prueba que existe para responder la pregunta que Encompass quería responder. Peery pasó ambas. Las pasó, según los propios manuales de calificación de quienes publican esas pruebas, por un margen claro en una y cumpliendo exactamente el punto de corte en la otra.
Aun así, su informe calificó el desempeño de Peery como “probable exageración.” Para llegar a esa conclusión, tuvo que apartarse de las reglas estandarizadas de calificación en las que se basan esas mismas pruebas — usando estadísticas poblacionales para cuestionar un resultado que había sido aprobado, en lugar de aceptar lo que la prueba fue diseñada para medir. Una cosa es que una aseguradora no esté de acuerdo con cuánto vale una lesión. Otra muy distinta es que su propio experto contratado anule las reglas reales de sus propias herramientas de diagnóstico para fabricar una conclusión que los datos no respaldaban, y después use esa conclusión fabricada para llamar mentirosa a una mujer con una lesión cerebral documentada.
Su propio médico no quiso decirlo
El neuropsicólogo de Encompass no fue el único experto que contrataron, y no fue el que más importó al final. Su propia neuróloga contratada, la Dra. Marilyn Robertson, examinó a Peery, revisó el mismo caso, y testificó algo muy distinto: que Peery, de hecho, había sufrido una conmoción cerebral real en la colisión. Cuando le preguntaron directamente sobre la acusación de simulación, testificó que no le diría al árbitro que Peery estaba fingiendo.
Esa es una de las concesiones más claras que puede producir un caso como este — no un experto que yo había contratado defendiendo mi argumento, sino la propia médica de la aseguradora negándose a respaldar la postura que su propio cliente le pagaba por sostener. Su experto en biomecánica había argumentado, por separado, que un cuerpo humano no podía sufrir una conmoción cerebral con un delta-V de 6 a 7 millas por hora — apoyándose, según admitió él mismo en su declaración, en estudios publicados sobre colisiones de jugadores de fútbol americano. Mi propia experta en biomecánica, Katerina Blazek, hizo el señalamiento obvio en su declaración: los datos de jugadores de fútbol americano no dicen nada sobre lo que el cerebro de una mujer de mediana edad puede o no puede sobrevivir en un semáforo en rojo, y no pueden descartar su conmoción cerebral con ninguna certeza científica. Ni siquiera la propia neuróloga de Encompass estuvo de acuerdo con su propio experto en biomecánica. Cuando los propios testigos de una aseguradora se contradicen entre sí sobre la pregunta central del caso, eso no es un detalle menor — es el caso completo.
Construyendo el expediente que la aseguradora no pudo rebatir
Además de la Dra. Blazek, construí el caso de Peery alrededor de un equipo completo: la Dra. Tracy Newkirk, neuróloga tratante, para establecer la lesión y sus efectos duraderos; Sharon Berry, neuropsicóloga, para documentar los déficits cognitivos con sus propias pruebas objetivas — un contrapeso directo a la conclusión fabricada de Filanosky; y Phil Allman, economista, para traducir un negocio construido sobre la capacidad de concentrarse y manejar quince hojas de cálculo a la vez en una cifra defendible. Solo el expediente de la Dra. Newkirk detalló más de $995,400 en atención médica futura que Peery necesitaría — una cifra que ni siquiera los propios expertos de Encompass disputaron, aunque disputaron casi todo lo demás. No hubo un plan formal de cuidados de por vida en este caso; el detalle línea por línea de la Dra. Newkirk sobre el cuidado futuro hizo ese trabajo directamente dentro del propio expediente médico.
Tomé o defendí personalmente las once declaraciones bajo juramento de este caso — la de Peery misma, la de su esposo, la de su hijo, y la de cada experto tanto de mi parte como de la defensa — meses antes de la audiencia de arbitraje, para que cada concesión, de ambos lados, quedara fijada en una transcripción mucho antes de que nadie entrara a la sala de audiencias.
Seis años, y después una cifra
El 6 de enero de 2021, le presenté a Encompass una oferta formal de resolución bajo la Sección 998 del Código de Procedimiento Civil de California: $450,000. La dejaron vencer sin responder. El caso llegó hasta el final: descubrimiento pericial completo, declaraciones de cada médico tratante y contratado, y dos días completos de testimonio de arbitraje el 5 y el 8 de diciembre de 2022. El árbitro Tad Shapiro, Esq., emitió su decisión el 6 de febrero de 2023 — un laudo de $659,000, muy por encima de la cifra que Encompass ya había tenido la oportunidad de aceptar y dejó pasar.
La pelea que continuó después del laudo
Un laudo arbitral no siempre es la última palabra, y este no lo fue. Como Encompass había rechazado una oferta razonable bajo la Sección 998 y perdido esa apuesta, la ley de California le daba a Peery el derecho de recuperar sus costos de litigio posteriores a la oferta y los honorarios de expertos, además de los $659,000 — pero Encompass no cedió en eso más de lo que había cedido en la lesión misma.
Al día siguiente de la decisión, me comuniqué directamente con los abogados de Encompass para resolver el tema de los costos sin más litigio, presentando las facturas posteriores a la oferta — para entonces, más de $74,000 en honorarios de expertos, costos de declaraciones, y honorarios del árbitro — y citando el caso que controla la materia, Storm v. Standard Fire Ins. Co., que establece que el lenguaje de una póliza sobre reparto de costos de arbitraje no anula el derecho legal de un reclamante a recuperar costos bajo la Sección 998. Encompass se negó, argumentando que Peery había dejado pasar su plazo para pedirle costos al árbitro. Eso forzó una segunda ronda de litigio: una moción ante la corte superior para confirmar el laudo arbitral, enfrentada por la propia moción de Encompass para reducir los costos de Peery.
Presenté la oposición de Peery, explicándole a la corte el caso Storm punto por punto: la autoridad del árbitro en un caso UIM se limita a decidir responsabilidad y daños, nada más, así que una solicitud de costos posteriores al arbitraje le corresponde a un juez, no al árbitro — y los aproximadamente $75,000 en honorarios de expertos, costos de declaraciones, y honorarios del árbitro que Peery realmente había pagado para probar su caso eran exactamente el tipo de costos que la Sección 998 está diseñada para trasladar a la parte que apostó por el arbitraje y perdió. La corte confirmó el laudo y el derecho de Peery a recuperar esos costos además de la cifra original. Seis años después de un choque que parecía no ser nada en una fotografía, la pelea por lo que Encompass realmente debía continuó meses después de que el árbitro ya había decidido — y Encompass volvió a salir perdiendo también en esa pelea.
Lo que este caso significa para otros clientes
He representado a personas con lesiones obviamente catastróficas, y he representado a personas, como Peery, cuya lesión venía envuelta en cada desventaja que una aseguradora busca: un impacto de baja velocidad, daño material mínimo, y un caso donde su propio experto contratado estuvo dispuesto a llamarla mentirosa en un informe escrito. Nada de eso hizo que la lesión fuera menos real. Solo significó que probarla tomó seis años, once declaraciones bajo juramento, una audiencia de arbitraje completa, una segunda ronda de litigio solo para cobrar lo que se le debía, y que los propios testigos de la aseguradora terminaron desmontando su propio caso, una declaración a la vez.
Su estatus migratorio no afecta su derecho a presentar un reclamo como este, ni el de un familiar a testificar sobre lo que ha visto en usted. La ley de California protege ese derecho sin importar su estatus.
He representado a personas lesionadas en el Área de la Bahía directamente desde 2009, con más de $25 millones recuperados para mis clientes. Si su propia aseguradora está disputando un reclamo de motorista con seguro insuficiente, o si un médico contratado por una aseguradora ha cuestionado si su lesión es real, llame a mi oficina al (415) 851-4557 para una consulta gratuita, completamente en español. Manejo personalmente cada caso importante.
—
Preguntas Frecuentes
¿Puede el propio experto de una aseguradora realmente acusarme de fingir una lesión?
Sí, y sucede con más frecuencia de lo que la gente espera en casos de lesión cerebral y conmoción cerebral, precisamente porque estas lesiones son más difíciles de probar con un solo estudio de imagen o una sola prueba. Es una de las tácticas más agresivas que usan las aseguradoras, y se necesita una verdadera pelea médica y legal para desmontarla frente a un juez, un jurado, o un árbitro.
¿Qué son las pruebas de “esfuerzo” o “validez,” y qué pasa si las paso?
Son pruebas estandarizadas incluidas en los exámenes neuropsicológicos, diseñadas específicamente para detectar si alguien está exagerando o fingiendo síntomas cognitivos. Vienen con puntos de corte predeterminados por quien publica la prueba. Pasarlas es evidencia objetiva sólida de un esfuerzo genuino — precisamente por eso importa cuando un experto contratado por la defensa aprueba a un reclamante en estas pruebas y aun así argumenta en contra de ese resultado.
¿Ganar un laudo arbitral significa que el caso ya terminó?
No necesariamente. Si la parte que pierde rechazó una oferta de resolución razonable anteriormente en el caso y el laudo final superó esa oferta, la parte ganadora muchas veces tiene derecho a recuperar sus costos de litigio y honorarios de expertos además del laudo, bajo la Sección 998 del Código de Procedimiento Civil de California — pero las aseguradoras no siempre pagan esos costos de forma voluntaria. En el caso de Peery, cobrar los costos que Encompass debía, además de los $659,000 del laudo, tomó una segunda ronda de litigio después de que el árbitro ya había decidido.
¿Un choque de baja velocidad o que se ve menor significa que no puedo tener una lesión grave?
No. El daño material y la gravedad de la lesión no van necesariamente de la mano, especialmente en lesiones cerebrales, que dependen más de las fuerzas específicas involucradas — lo que los expertos en reconstrucción de accidentes llaman “delta-V,” el cambio real de velocidad que experimenta el cuerpo de una persona, a diferencia de qué tan rápido iba el otro vehículo — y de la vulnerabilidad individual, que de qué tan dramáticos se vean los vehículos después. Las aseguradoras saben esto, y algunas argumentan lo contrario de todos modos cuando les conviene.
Mi estatus migratorio, ¿afecta si puedo presentar un reclamo como este?
No. Su derecho a buscar compensación, y el derecho de sus familiares a testificar sobre lo que han visto, no dependen del estatus migratorio de nadie. La ley de California protege esa información en asuntos civiles.
¿Qué es la cobertura de motorista con seguro insuficiente (UIM), y por qué tuvo que pelear contra su propia aseguradora?
Es la cobertura que usted le paga a su propia aseguradora exactamente para el escenario donde la persona que lo choca no lleva suficiente seguro para cubrir lo que le costó el accidente. Reclamarla, con frecuencia, significa litigar o arbitrar contra su propia compañía de seguros con la misma intensidad que contra la del conductor responsable — como ocurrió en este caso.
¿Cuánto cuesta contratar a un abogado para un caso como este?
Trabajo con base en honorarios de contingencia: usted no paga nada por adelantado, y solo cobro un porcentaje si logro una compensación para usted. La consulta inicial siempre es gratuita y confidencial, completamente en español si así lo prefiere.
—