
Sus facturas médicas de ese accidente sumaron menos de $11,000 — su propio seguro médico cubrió casi todo. Un ajustador de seguros aplicando una fórmula simple sobre esa cifra le habría ofrecido unos cuantos miles de dólares y lo hubiera llamado generoso. En cambio, este caso se resolvió por $1,600,000, y nunca estuvo ni cerca de un tribunal. Nunca se presentó una demanda. Nunca se tomó una sola declaración. Esta es la historia de cómo pasó eso, y de por qué el tamaño de una factura médica es, a veces, el número menos importante en un caso de lesión catastrófica.
Por respeto absoluto a la privacidad de mi clienta, no voy a compartir su nombre ni ningún detalle que pudiera identificarla. Pero el mecanismo de este caso —lo que pasó, por qué la aseguradora se hubiera equivocado si solo hubiera mirado la factura, y cómo se construyó la evidencia que reveló el valor real del daño— es exactamente lo que otras familias necesitan entender.
Un cruce marcado, un impacto “lento”
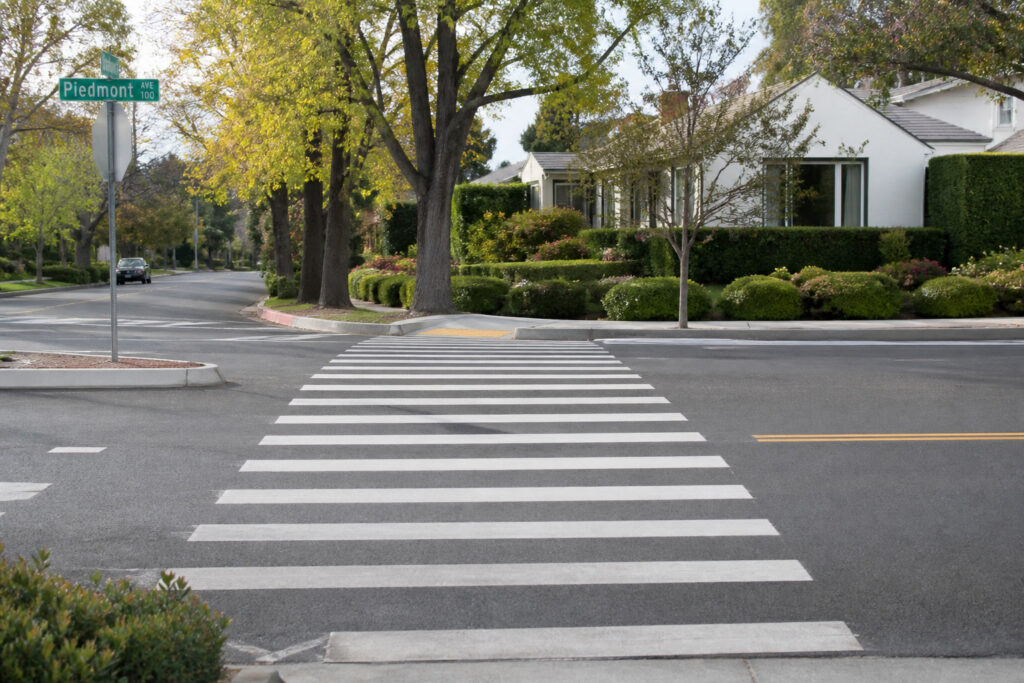
Mi clienta, una mujer en sus primeros setenta años, cruzaba la calle en Piedmont por un cruce peatonal marcado en marzo de 2025 cuando un conductor que viajaba a unas 15 millas por hora no se detuvo y la golpeó. Cayó con fuerza. Los paramédicos la encontraron con una deformidad evidente en la cadera, incapaz de mover la pierna.
Quince millas por hora suena lento. No lo fue para su cuerpo. En el hospital, los cirujanos de trauma encontraron una fractura desplazada y conminuta en la parte superior del fémur derecho, junto con fracturas en la pelvis — la rama púbica derecha, el ala sacra, y una posible fractura capilar cercana. Fue a cirugía a la mañana siguiente para colocar una varilla a través del fémur que sostuviera la fractura. Su recuperación posoperatoria se complicó con una pérdida de sangre significativa, suficiente para requerir una transfusión.
Una tomografía de la cabeza también encontró algo que, por un día, fue mucho más aterrador que la fractura misma: un área de mayor densidad en su cerebro que radiología no pudo descartar como sangrado. Se consultó a neurocirugía. Una segunda tomografía al día siguiente no reprodujo el hallazgo, y finalmente se interpretó como un artefacto de la imagen, no una lesión real — pero durante ese día, todos los que participaban en su cuidado tuvieron que tratar la posibilidad de un sangrado cerebral como algo real. Pasó cuatro días en el hospital antes de elegir irse a casa, con apoyo de cuidado de salud en el hogar, en lugar de a un centro de enfermería.
La diferencia entre lo que muestra una factura y lo que realmente cuesta una lesión
Esta es la parte de los casos de lesión catastrófica que los ajustadores de seguros cuentan con que la gente no entienda: una factura médica baja y un caso de bajo valor no son lo mismo — especialmente cuando la persona lesionada tiene su propio seguro médico absorbiendo costos que alguien sin seguro habría tenido que pagar, y litigar, directamente. Los $11,000 en gastos facturados de mi clienta reflejaban lo que su seguro ya había negociado y pagado. No decían nada sobre lo que una cadera y una pelvis destrozadas le iban a costar por el resto de su vida.
Antes de este accidente, mi clienta era completamente independiente: vivía sola, trabajaba tiempo completo en un puesto administrativo y de contabilidad, viajaba en tren hasta Oakland todos los días, y dedicaba sus fines de semana a correr varios kilómetros en el gimnasio, tomar clases de zumba y yoga, y caminar una hora casi todos los días entre semana. Después del accidente, necesitó un bastón para caminar, no podía bañarse, vestirse, ni levantarse de la cama sola aproximadamente una cuarta parte del tiempo, y se movía por su propio apartamento —un edificio rentado de varios pisos sin elevador— con un riesgo real de volver a caer. Perdió la capacidad de correr, de tomar las clases de zumba y yoga que disfrutaba, de caminar a los lugares a los que solía caminar. Redujo casi a la mitad sus horas de trabajo y trasladó lo que quedaba de su empleo a una recámara que convirtió en oficina en casa, porque el traslado en tren y las exigencias físicas de la oficina ya no eran algo que su cuerpo pudiera hacer. Su hija, que vive en el mismo edificio, ahora la ayuda varias veces al día con tareas que antes hacía sola sin pensarlo dos veces.
Esta es una dinámica que veo constantemente en familias hispanas del Área de la Bahía: cuando alguien mayor se lesiona, no es una agencia de cuidado quien responde primero — es la familia, muchas veces viviendo a poca distancia, reorganizando su propia vida para cuidar a un ser querido.
Construyendo el número real: un plan de cuidados de por vida
Nada de lo que mi clienta perdió aparece en una factura de su estadía en el hospital. Para hacerlo visible —para un ajustador de reclamos que nunca la vería cojear por una habitación— contraté al Dr. Alex Barchuk, un médico certificado en medicina física y rehabilitación y planificador certificado de cuidados de por vida, desde el principio del caso, mucho antes de enviar cualquier demanda formal de pago.
La evaluación del Dr. Barchuk detalló exactamente lo que mi clienta necesitaría por el resto de su vida a causa de este accidente: seguimiento continuo de medicina física y ortopedia, apoyo psicológico para la depresión que siguió a la pérdida de su independencia, terapia física, un programa de terapia en piscina, medicamentos, estudios de imagen, la posibilidad real de una futura cirugía de hombro por una lesión sufrida en la misma caída, equipo de movilidad incluyendo silla de ruedas y scooter eléctrico para distancias más largas, modificaciones de seguridad en el hogar, y cuidado de asistente y tareas domésticas que se proyectaba que crecería —de unas horas al día en el primer año hasta seis horas al día en sus últimos años— a medida que envejece con estas lesiones en lugar de lejos de ellas. Calculado categoría por categoría, usando parámetros médicos de costo independientes en lugar de conjeturas, ese plan llegó a $837,974.18 en costos futuros únicamente. La partida individual más grande, por mucho, fue el costo proyectado de la ayuda en el hogar que necesitará por el resto de su vida: más de $643,000 del total.
Ese es el número que una factura de $11,000 esconde, y es el número que realmente impulsó este acuerdo.
Culpa innegable, presentada sin esperar a que la pidieran
La otra mitad de resolver un caso como este rápidamente es asegurarse de que la responsabilidad nunca sea el punto de discusión. Mi clienta tenía el derecho de paso en un cruce peatonal marcado. El conductor no se detuvo. Reuní el reporte policial, la evidencia física, y el expediente médico que documentaba un impacto lo suficientemente grave como para fracturarle la cadera y la pelvis, y puse todo eso frente a la aseguradora desde el inicio mismo de las negociaciones — no en respuesta a sus preguntas, sino antes de que las hicieran. Una aseguradora que no tiene dónde esconderse en cuanto a la culpa, y un plan de cuidados de por vida que no puede descartar como inflado, solo tiene una pregunta que responder, y no es si va a pagar.
Por qué este caso nunca necesitó una demanda
Construí este caso exactamente de la misma manera en que construyo un caso que espero llevar ante un jurado: evidencia de responsabilidad organizada antes de que la pidieran, un plan de cuidados de por vida de un experto certificado y creíble en lugar de una estimación que yo mismo hubiera escrito, y un balance claro de lo que esta lesión realmente le había hecho a la independencia, al trabajo, y a la vida de una mujer. La diferencia es que aquí, la aseguradora —una compañía comercial que enfrentaba una exposición real— reconoció ese expediente por lo que era y pagó el valor completo en cuestión de meses, sin obligar a mi clienta a pasar por declaraciones, esperas, e incertidumbre.
Ese no es el resultado en todos los casos, y nunca lo doy por hecho desde el principio. Pero cuando está disponible, es el mejor resultado para la clienta siempre: el mismo resultado que un jurado eventualmente podría haber dado, alcanzado en meses en lugar de años, mientras mi clienta todavía estaba en medio de su tratamiento en lugar de mucho después de él.
Por qué la comunicación en su propio idioma no fue un extra
Explicarle a alguien, en el momento más vulnerable de su vida, por qué un plan de cuidados proyecta sus necesidades médicas durante los próximos años, o por qué es importante documentar cada actividad que ya no puede disfrutar, requiere una conversación honesta y detallada. Hacerlo a través de un intérprete añade una capa de distancia que ninguna clienta debería enfrentar en un momento así. Cada conversación de este caso —desde la primera llamada hasta la resolución final— se manejó completamente en español, para que ella entendiera, con total claridad, cada decisión que se tomaba en su nombre.
Su estatus migratorio nunca determina este derecho
Para cualquier persona de habla hispana que dude en buscar ayuda legal después de un accidente como este, quiero decirlo con toda claridad: el derecho a presentar una reclamación por una lesión causada por la negligencia de otra persona no depende del estatus migratorio de nadie. El Código de Gobierno de California §7284 limita cómo se puede usar esta información en asuntos civiles. Ninguna familia debería quedarse sin la compensación que merece por temor a esta pregunta.
Lo que este caso significa para usted
No todos los casos se resuelven antes de una demanda, y ningún abogado responsable puede prometerlo de antemano — cada caso depende de sus propios hechos. Pero el principio es el mismo en cualquier caso de lesión seria, sin importar qué tan “leve” parezca el accidente en un reporte policial o qué tan baja sea la factura del hospital: la velocidad del vehículo y el monto facturado no determinan la gravedad real de la lesión. Un caso bien documentado —con un plan de cuidados completo, evidencia real de lo que se perdió, y la disposición genuina de litigar si hace falta— es lo que obliga a una aseguradora a reconocer el valor verdadero del daño.
He representado a clientes lesionados desde 2009, con más de $25 millones recuperados para familias del Área de la Bahía. Si usted o un familiar mayor fue atropellado, incluso en lo que parece un accidente “menor” con facturas médicas bajas, no asuma que la aseguradora tiene razón sobre el valor de su caso. Llame a la Oficina Legal de John J. Roach al (415) 851-4557 para una consulta gratuita y confidencial, completamente en español.
Este caso forma parte de mi historial de resultados. Conozca más sobre mi experiencia como abogado bilingüe, visite mi página de abogado de lesiones personales en San Francisco, o revise nuestras preguntas frecuentes sobre casos de lesiones personales.
Preguntas Frecuentes
Si mis facturas médicas fueron bajas, ¿significa que mi caso no vale mucho?
No, y este es uno de los malentendidos más comunes en casos de lesiones. Una factura médica baja muchas veces solo significa que su propio seguro absorbió costos que usted habría pagado directamente — no dice nada sobre sus necesidades médicas futuras ni sobre el impacto no económico de una lesión seria. Ambos siguen siendo completamente compensables.
Si el vehículo que me golpeó iba despacio, ¿significa eso que mi lesión no es grave?
No. La velocidad del vehículo no determina la gravedad de una lesión, especialmente en personas mayores o con condiciones óseas preexistentes. Fracturas de cadera, pelvis y otras lesiones serias pueden ocurrir incluso en impactos a velocidades relativamente bajas.
¿Qué es un plan de cuidados de por vida y por qué fue tan importante en este caso?
Es una proyección detallada, elaborada por un especialista certificado, de la atención médica, el equipo, el cuidado asistencial, y el apoyo que una persona necesitará por el resto de su vida a causa de una lesión catastrófica. En este caso, fue el documento que convirtió una factura de $11,000 en una imagen precisa de $837,974 en necesidades futuras, categoría por categoría — y es lo que hizo posible un acuerdo de $1,600,000 sin necesidad de una demanda.
¿Tengo que presentar una demanda para recibir el valor completo de un caso catastrófico?
No. Cuando la responsabilidad es clara y el daño está debidamente documentado —especialmente con un plan de cuidados de por vida creíble— una aseguradora comercial a veces reconoce su exposición y resuelve el caso de forma justa sin necesidad de una demanda. No es el resultado en todos los casos, pero siempre vale la pena buscarlo antes de asumir que el litigio es necesario.
¿Por qué se resolvió este caso en meses en lugar de años?
Porque la responsabilidad nunca estuvo en duda y el caso de daños se construyó desde el principio con el mismo estándar que usaría en un juicio — un plan de cuidados de por vida de un experto creíble en lugar de una conjetura, y evidencia de responsabilidad presentada de forma proactiva en lugar de extraída mediante litigio. Cuando a una aseguradora no le queda ningún argumento real, no tiene motivo para esperar.
¿Cuánto cuesta contratar a un abogado para un caso de lesiones graves?
Trabajo con base en honorarios de contingencia, lo cual significa que usted no paga nada por adelantado, y solo cobro un porcentaje si logramos una compensación para usted.
¿Mi estatus migratorio afecta si puedo presentar una reclamación por lesiones?
No. Su derecho a buscar compensación por una lesión causada por la negligencia de otra persona no depende de su estatus migratorio. La ley de California limita cómo se puede usar esta información en asuntos civiles.
Mi familiar mayor fue atropellado y parece estar “bien” después del hospital — ¿debería preocuparme igual?
Sí. Las lesiones en personas mayores, especialmente fracturas de cadera y pelvis, con frecuencia tienen consecuencias a largo plazo en la movilidad, la independencia, y el riesgo de caídas futuras, aunque la recuperación inicial parezca positiva. Es importante que un especialista certificado documente el pronóstico completo, no solo la condición inmediata.